سامانه حسام بانک مرکزی راهاندازی شد؛ ساماندهی ۶۵۰ میلیون حساب بانکی برای افزایش امنیت و شفافیت مالی
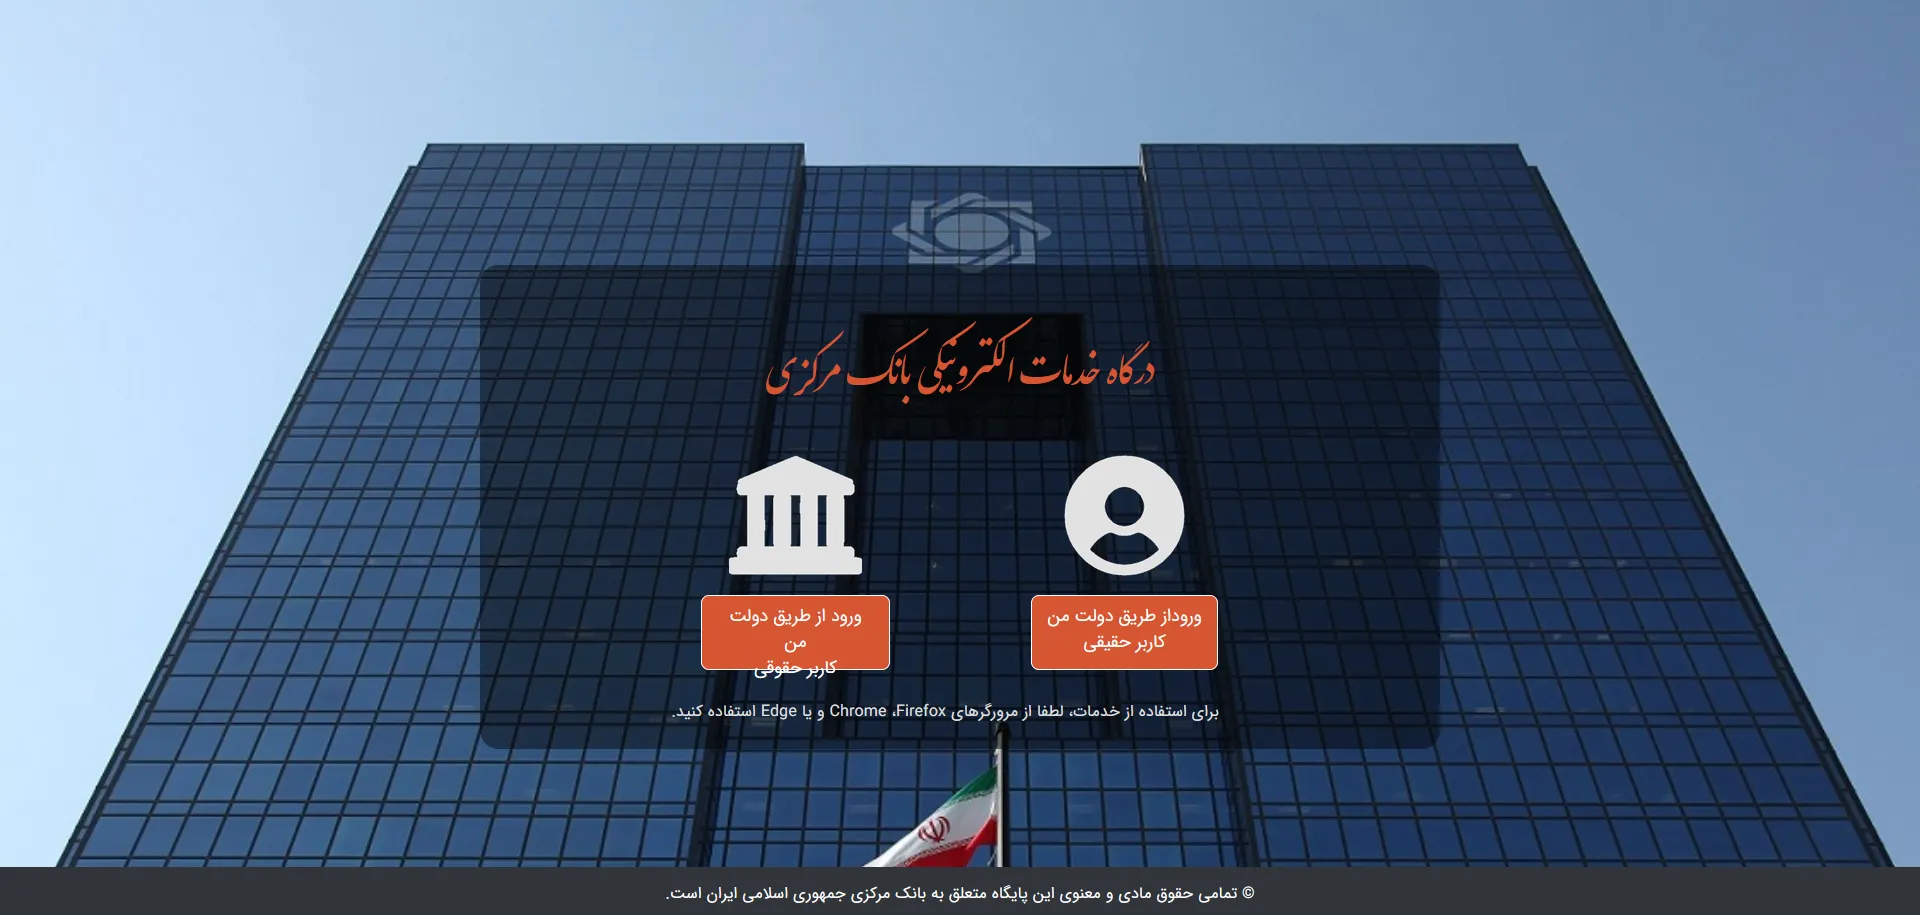
سامانه «حسام» بانک مرکزی با هدف ساماندهی حسابهای بانکی راهاندازی شده است؛ سامانهای که با شناسایی حسابهای مازاد و تسهیل تعیینتکلیف آنها، میتواند گامی در جهت افزایش شفافیت مالی و کاهش ریسک سوءاستفاده از حسابهای بانکی باشد.
سامانه «حسام» بانک مرکزی سرانجام راهاندازی شد؛ سامانهای که قرار است با یکپارچهسازی اطلاعات حسابهای بانکی اشخاص حقیقی، امکان مشاهده و مدیریت حسابها و همچنین تعیینتکلیف حسابهای مازاد و غیرضروری را بدون مراجعه حضوری به شعب فراهم کند.
راهاندازی این سامانه در شرایطی انجام شده که تعداد حسابهای بانکی اشخاص حقیقی در شبکه بانکی کشور به حدود ۶۵۰ میلیون حساب رسیده است. بانک مرکزی اعلام کرده قصد دارد این تعداد را طی حدود دو سال و بهصورت تدریجی به حدود ۳۰۰ میلیون حساب کاهش دهد.
سامانه حسام چیست و چه کاری انجام میدهد؟
حسام مخفف سامانه مدیریت حسابهای مازاد بانکی است و بهعنوان یک درگاه متمرکز برای مدیریت حسابهای بانکی اشخاص حقیقی طراحی شده است. کاربر پس از احراز هویت میتواند فهرست حسابهای خود را در بانکها و مؤسسات اعتباری مختلف مشاهده کند و حسابهایی را که دیگر به آنها نیاز ندارد، برای تعیینتکلیف انتخاب کند.
در صورتی که حساب شرایط لازم برای بستهشدن را داشته باشد، درخواست مشتری بهصورت الکترونیکی به بانک مربوطه ارسال میشود و پس از بررسی تعهدات و موانع قانونی، فرآیند بستن حساب انجام خواهد شد. بنابراین ثبت درخواست در حسام به معنای بستهشدن فوری حساب نیست و تصمیم نهایی پس از بررسی بانک انجام میشود.
یکی دیگر از قابلیتهای مهم این سامانه، تعیین «حساب پایه» است. مشتری میتواند یکی از حسابهای خود را بهعنوان حساب پایه انتخاب کند تا در صورت بستهشدن حسابهای مازاد، موجودی آنها بهصورت سیستمی به حساب منتخب منتقل شود.
این موضوع میتواند بخشی از فرایند مدیریت حسابها را که پیش از این نیازمند مراجعه به شعبههای مختلف بود، غیرحضوری کند.
چرا بانک مرکزی به دنبال کاهش تعداد حسابهاست؟
تعدد حسابهای بانکی فقط یک مسئله مربوط به نظم شخصی مشتریان نیست. وجود صدها میلیون حساب پراکنده، مدیریت و نظارت بر شبکه بانکی را نیز پیچیدهتر میکند.
بخشی از این حسابها ممکن است سالها مورد استفاده قرار نگرفته باشند یا صاحبان آنها حتی از وجودشان اطلاع دقیقی نداشته باشند. بانک مرکزی نیز اعلام کرده یکی از اهداف سامانه حسام، تعیینتکلیف همین حسابهای مازاد، غیرضروری و مسکوت است.
از سوی دیگر، بانک مرکزی اعلام کرده تعداد حسابهای بانکی اشخاص حقیقی باید بهتدریج کاهش پیدا کند و هدفگذاری انجامشده، رساندن تعداد حسابها از حدود ۶۵۰ میلیون به ۳۰۰ میلیون حساب در یک بازه حدود دو ساله است.
حسام چه ارتباطی با امنیت حسابهای بانکی دارد؟
اهمیت سامانه حسام فقط به حذف حسابهای قدیمی یا کاهش مراجعه مردم به شعبهها محدود نمیشود. یکی از مهمترین ابعاد این سامانه را میتوان در شفافیت و کاهش ریسکهای مالی و امنیتی جستوجو کرد.
وقتی فرد بتواند تصویر متمرکزی از حسابهای بانکی خود داشته باشد، احتمال باقیماندن حسابهای فراموششده و بدون استفاده کمتر میشود. چنین قابلیتی به صاحب حساب اجازه میدهد حسابهایی را که دیگر به آنها نیازی ندارد شناسایی و برای تعیینتکلیف آنها اقدام کند.
بانک مرکزی نیز راهاندازی حسام را با موضوعاتی مانند شفافسازی جریانهای مالی، کاهش ریسکهای حقوقی و مالی و مقابله با پولشویی مرتبط دانسته است.
کاهش حسابهای مازاد؛ یک لایه برای مقابله با سوءاستفاده مالی
هر حساب بانکی که بدون استفاده باقی میماند، حساب پرخطر یا مورد سوءاستفاده نیست؛ اما پراکندگی و تعدد حسابها میتواند مدیریت و نظارت بر فعالیتهای مالی را دشوارتر کند.
از این منظر، امکان مشاهده یکجای حسابها و تعیینتکلیف حسابهای غیرضروری میتواند به کاهش بخشی از این ریسک کمک کند. بهویژه در شرایطی که حسابهای بانکی میتوانند در برخی پروندههای مالی، پولشویی یا فعالیتهای مجرمانه مورد سوءاستفاده قرار بگیرند.
رئیس کل بانک مرکزی نیز هنگام رونمایی از حسام، یکی از اهداف این سامانه را مقابله با پولشویی و جلوگیری از حسابهای اجارهای عنوان کرده و بر افزایش شفافیت تراکنشها و سلامت شبکه بانکی تأکید کرده است.
البته باید میان امنیت سایبری و امنیت و شفافیت مالی تفاوت قائل شد. راهاندازی حسام بهتنهایی به معنای حل تمام تهدیدهای سایبری یا جرایم مالی نیست؛ مزیت اصلی آن در این بخش، ایجاد دید متمرکزتر نسبت به حسابهای بانکی، کاهش حسابهای غیرضروری و فراهمکردن زیرساختی برای نظارت و مدیریت بهتر است.
چرا حسابهای فراموششده اهمیت دارند؟
بسیاری از افراد در طول سالهای گذشته به دلایل مختلف مانند دریافت تسهیلات، حقوق، یارانه، افتتاح حساب برای خدمات بانکی یا استفاده از خدمات یک بانک، چندین حساب باز کردهاند و ممکن است بعدها دیگر از برخی از آنها استفاده نکرده باشند.
در چنین شرایطی، صاحب حساب ممکن است تصویر کاملی از تعداد حسابهای خود نداشته باشد. حسام با تجمیع اطلاعات حسابها، این وضعیت را شفافتر میکند و به فرد اجازه میدهد پیش از آنکه یک حساب قدیمی و بلااستفاده به یک مسئله حقوقی یا مالی تبدیل شود، وضعیت آن را بررسی کند.
آیا هر حسابی را میتوان از طریق حسام بست؟
گفتنی است ثبت درخواست بستن حساب به معنای بستهشدن قطعی و فوری آن نیست. حسابهایی که دارای تعهداتی مانند تسهیلات، اقساط، دستهچک، چکهای در جریان یا سایر محدودیتهای قانونی هستند، باید ابتدا تعیینتکلیف شوند. همچنین اگر حساب برای دریافت حقوق، یارانه یا مبالغ مستمر استفاده میشود، صاحب حساب باید پیش از بستن آن، وضعیت دریافت این وجوه را مشخص کند.
به همین دلیل، حسام را نباید سامانهای برای «بستن حساب» دانست؛ هدف اصلی آن مدیریت متمرکز و تعیینتکلیف حسابهای بانکی است.
یک گام به سمت شفافیت بیشتر در شبکه بانکی
راهاندازی سامانه حسام را میتوان بخشی از روند حرکت شبکه بانکی به سمت مدیریت متمرکزتر حسابها و افزایش شفافیت مالی دانست. این سامانه از یکسو فرایند شناسایی و تعیینتکلیف حسابهای مازاد را برای مردم سادهتر میکند و از سوی دیگر، میتواند به بانک مرکزی در ایجاد تصویر منسجمتری از وضعیت حسابهای اشخاص حقیقی کمک کند.
با این حال، موفقیت طرح به میزان استفاده مردم از سامانه و همچنین نحوه اجرای فرایند تعیینتکلیف حسابها در بانکها وابسته است. هدف بانک مرکزی نیز کاهش یک عدد از ۶۵۰ میلیون به ۳۰۰ میلیون نیست؛ بلکه ایجاد نظم بیشتر در ساختار حسابهای بانکی، افزایش شفافیت جریانهای مالی و کاهش زمینههای سوءاستفاده از حسابهای غیرضروری است.
اگر این فرایند بهدرستی اجرا شود، «حسام» میتواند هم برای مشتریان بانکی ابزاری برای شناخت و مدیریت بهتر حسابهای خود باشد و هم برای نظام بانکی، یکی از ابزارهای حرکت به سمت شفافیت مالی، انضباط بانکی و کاهش ریسک سوءاستفاده از حسابها.


