از امروز چک رمزدار حذف شد؛ مراقب کلاهبرداری با استعلام چک تضمینشده باشید
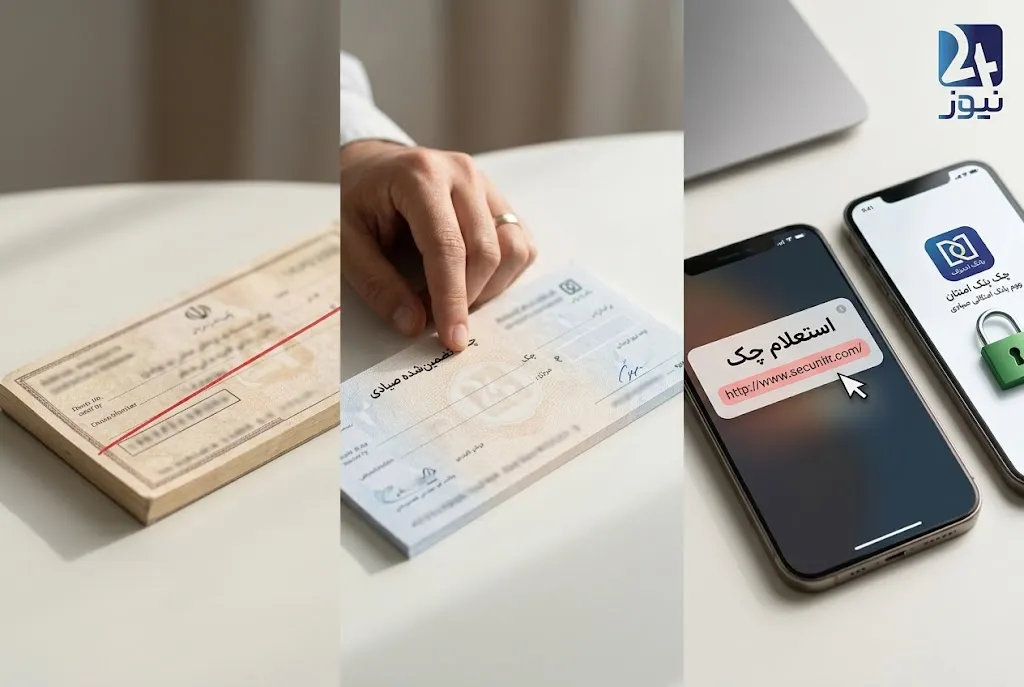
از امروز ۷ مهر ۱۴۰۵ صدور چک رمزدار متوقف شد و چک تضمینشده جایگزین آن شد. با خطر لینکهای جعلی استعلام چک و کلاهبرداری سایبری آشنا شوید.

در این مقاله میخوانید
- چک رمزدار از چه زمانی متوقف شد؟
- چک تضمینشده چه چیزی را جایگزین میکند؟
- چرا تغییر روش پرداخت میتواند بهانهای برای کلاهبرداری سایبری شود؟
- چطور گرفتار لینک جعلی استعلام چک نشویم؟
توقف صدور چک رمزدار از امروز
از امروز سهشنبه ۷ مهر ۱۴۰۵، صدور چکهای رمزدار در شبکه بانکی کشور متوقف شد.
بانک مرکزی در چارچوب برنامه جایگزینی چکهای رمزدار با چکهای تضمینشده اعلام کرده است که از ابتدای ۷ مهر، بانکها دیگر چک رمزدار جدید صادر نمیکنند و چک تضمینشده جایگزین آن میشود.
بر اساس اعلام بانک مرکزی، در مرحله نخست، چکهای تضمینشده باید بهصورت آنی پرداخت شوند و بانکها نباید پرداخت وجه آنها را به انجام تسویه بینبانکی موکول کنند. همچنین قرار است از اول دی ۱۴۰۵ پذیرش و واگذاری چکهای رمزدار در سامانه چکاوک نیز متوقف شود.
بنابراین اگر امروز کسی برای یک معامله بزرگ، خرید ملک، خودرو یا سایر معاملات از شما درباره «چک رمزدار» سؤال کرد، باید توجه داشته باشید که صدور چک رمزدار جدید از امروز متوقف شده است و ابزار جایگزین، چک تضمینشده است.
اما این تغییر چه ربطی به امنیت سایبری دارد؟
خودِ حذف چک رمزدار یک تصمیم بانکی است و بهتنهایی یک رویداد امنیت سایبری محسوب نمیشود.
اما تغییر یک ابزار پرداخت میتواند یک فرصت تازه برای مهندسی اجتماعی و فیشینگ ایجاد کند.
تجربه پلیس فتا نشان میدهد مجرمان سایبری معمولاً از موضوعات روز، خدمات رسمی و نام سامانههای دولتی و بانکی برای جلب اعتماد کاربران استفاده میکنند. در نمونههای مختلف، پیامهای جعلی حاوی لینک توانستهاند کاربران را به صفحات فیشینگ یا نصب بدافزار هدایت کنند.
به همین دلیل، با شروع استفاده گستردهتر از چکهای تضمینشده، کاربران باید نسبت به پیامهایی با عنوانهایی مانند «استعلام چک»، «تأیید چک تضمینشده»، «مشاهده وضعیت چک» یا «فعالسازی چک جدید» حساس باشند.
این به معنای وجود یک موج تأییدشده از کلاهبرداری با این عنوان نیست؛ بلکه یک سناریوی قابل پیشبینی سوءاستفاده از تغییرات بانکی است که کاربران باید نسبت به آن آگاه باشند.
خطر اصلی؛ لینک جعلی استعلام چک
یکی از روشهای رایج در کلاهبرداریهای سایبری، ساختن یک پیام یا صفحه جعلی با ظاهر خدمات رسمی است.
برای مثال، ممکن است فردی در جریان یک معامله پیامکی دریافت کند که در آن نوشته شده باشد:
«برای مشاهده و تأیید اصالت چک تضمینشده روی لینک زیر کلیک کنید.»
یا فروشنده ممکن است از طرف مقابل پیامی دریافت کند که از او بخواهد برای «تأیید دریافت چک» وارد یک سایت شود.
در چنین شرایطی، صرف مشاهده نام بانک، لوگوی بانک یا عبارتهایی مانند صیاد و چک تضمینشده به معنای معتبر بودن پیام نیست.
مجرمان میتوانند ظاهر صفحات را شبیه خدمات بانکی طراحی کنند و کاربر را در نهایت به صفحهای هدایت کنند که اطلاعات بانکی، رمز یا سایر دادههای حساس او را درخواست میکند.
یک نکته مهم: هر لینکی که درباره چک ارسال شد، رسمی نیست
کاربر نباید برای استعلام یا پیگیری وضعیت یک چک، صرفاً به لینکی که فرد دیگری برای او در پیامک، پیامرسان یا شبکه اجتماعی ارسال کرده اعتماد کند.
پلیس فتا پیش از این نیز درباره پیامهای جعلی دارای لینک هشدار داده و اعلام کرده است که لینکهای ناشناس میتوانند برای فیشینگ، نصب بدافزار و سرقت اطلاعات بانکی مورد استفاده قرار بگیرند.
بنابراین در معاملات حساس، بهتر است کاربر خودش مسیر ورود به خدمت بانکی را پیدا کند و از کلیک روی لینکهای ناشناس خودداری کند.
چطور از کلاهبرداری با چک تضمینشده جلوگیری کنیم؟
چند نکته ساده میتواند احتمال گرفتار شدن در این نوع کلاهبرداریها را کاهش دهد:
۱. روی لینک استعلام ناشناس کلیک نکنید
اگر فروشنده یا خریدار لینکی برای «استعلام چک» ارسال کرد، قبل از کلیک، اعتبار آن را بررسی کنید.
۲. اپلیکیشن ناشناس نصب نکنید
اگر لینکی با عنوان «نرمافزار استعلام چک» یا «برنامه جدید چک تضمینشده» شما را به نصب یک APK هدایت کرد، آن را نصب نکنید.
پلیس فتا در هشدارهای خود درباره شگردهای مشابه اعلام کرده که لینکهای جعلی میتوانند کاربر را به نصب بدافزار هدایت کنند و در ادامه زمینه سرقت اطلاعات بانکی را فراهم کنند.
۳. اطلاعات کارت را در صفحات ناشناس وارد نکنید
اگر صفحهای که از طریق یک پیام یا لینک ناشناس باز شده، اطلاعات کارت، رمز، کد پیامکی یا سایر اطلاعات حساس را درخواست کرد، ادامه ندهید.
۴. ظاهر سایت را ملاک اعتبار قرار ندهید
لوگوی بانک، رنگبندی مشابه سایت بانک یا استفاده از عبارت «سامانه صیاد» بهتنهایی اعتبار یک صفحه را ثابت نمیکند.
۵. در صورت کلاهبرداری سریع اقدام کنید
اگر کاربر با کلاهبرداری اینترنتی یا برداشت غیرمجاز مواجه شد، باید موضوع را در سریعترین زمان ممکن به پلیس فتا گزارش کند. مرکز امداد و فوریتهای سایبری پلیس فتا با شماره ۰۹۶۳۸۰ بهصورت شبانهروزی گزارشهای مربوط به جرائم سایبری را دریافت میکند.
تغییر بانکی؛ فرصت تازه برای مهندسی اجتماعی
تغییرات بانکی معمولاً باعث میشوند کاربران در روزها و هفتههای نخست، پرسشهای بیشتری درباره روش جدید انجام معاملات داشته باشند.
همین دوره گذار میتواند برای مجرمان سایبری جذاب باشد؛ زیرا کاربر ممکن است با اصطلاحات جدیدی مانند «چک تضمینشده»، «چک تضمینشده صیادی»، «استعلام» یا «تأیید اصالت» مواجه شود و در مواجهه با یک پیام ظاهراً رسمی، سریعتر اعتماد کند.
به همین دلیل، مسئله اصلی برای کاربران فقط شناخت تفاوت چک رمزدار و چک تضمینشده نیست؛ بلکه باید بدانند اطلاعات مربوط به این ابزارهای بانکی را از چه مسیری دریافت و استعلام کنند.
تغییر یک ابزار پرداخت زمانی میتواند به مسئله امنیت سایبری تبدیل شود که مجرم از ناآگاهی کاربر درباره ابزار جدید برای ایجاد یک سناریوی جعلی استفاده کند.
اتاق تحلیل ۲۴ نیوز | دیدگاه تحلیلی بهراد یوسفی
حذف چک رمزدار در ظاهر یک تغییر در سازوکار نظام بانکی است، اما برای امنیت سایبری یک نکته مهم دارد: هر تغییر در رفتار مالی کاربران میتواند به یک موضوع برای مهندسی اجتماعی تبدیل شود.
در چنین شرایطی، مجرم الزاماً نیازی ندارد یک سامانه بانکی را هک کند. کافی است کاربر را متقاعد کند که برای «استعلام»، «تأیید» یا «مشاهده وضعیت چک» روی یک لینک کلیک کند.
به همین دلیل، باید میان تغییر واقعی در خدمات بانکی و پیام جعلی درباره همان تغییر تفاوت گذاشت. ممکن است یک خبر واقعی درباره حذف چک رمزدار منتشر شده باشد، اما پیامکی که چند ساعت بعد با عنوان «فعالسازی چک تضمینشده» برای کاربر ارسال میشود، کاملاً جعلی باشد.
برای کاربران، سادهترین اصل امنیتی این است: خبر تغییرات بانکی را از رسانه و کانال رسمی بگیرید و برای انجام عملیات بانکی، از مسیر رسمی بانک یا خدمت مربوطه وارد شوید؛ نه از لینکی که فرد ناشناس برای شما فرستاده است.
پرسشهای متداول
آیا از ۷ مهر ۱۴۰۵ چک رمزدار دیگر صادر نمیشود؟
بله. طبق اعلام بانک مرکزی، صدور چکهای رمزدار از ابتدای ۷ مهر ۱۴۰۵ متوقف شده و چک تضمینشده جایگزین آن شده است.
تکلیف چکهای رمزدار قبلی چه میشود؟
توقف صدور چک رمزدار جدید با توقف کامل تبادل چکهای قبلی یکسان نیست. طبق برنامه بانک مرکزی، پذیرش و واگذاری چکهای رمزدار در چکاوک از اول دی ۱۴۰۵ متوقف خواهد شد.
آیا چک تضمینشده همان چک رمزدار است؟
خیر. این دو ابزار یکی نیستند، اما بانک مرکزی چک تضمینشده را بهعنوان ابزار جایگزین چک رمزدار در این طرح در نظر گرفته است.
آیا پیامک استعلام چک تضمینشده قابل اعتماد است؟
هر پیامکی قابل اعتماد نیست. اگر پیام حاوی لینک ناشناس باشد، نباید صرفاً به دلیل استفاده از نام بانک یا سامانههای بانکی روی آن کلیک کرد.
اگر برای استعلام چک یک APK فرستادند چه کنیم؟
آن را نصب نکنید. نصب برنامه از لینکهای ناشناس میتواند خطر نصب بدافزار و سرقت اطلاعات بانکی را ایجاد کند.
منابع اصلی خبر
- بانک مرکزی – روابط عمومی
اعلام رسمی توقف صدور چک رمزدار از ۷ مهر ۱۴۰۵ و پرداخت آنی چکهای تضمینشده. اطلاعیه روابط عمومی بانک مرکزی - تسنیم – ۴ شهریور ۱۴۰۵
درباره برنامه بانک مرکزی برای حذف چک رمزدار، جایگزینی چک تضمینشده و اجرای مرحله اول از ۷ مهر. گزارش تسنیم درباره حذف چک رمزدار - تسنیم – ۶ مهر ۱۴۰۵
گزارش روز قبل از اجرای طرح؛ تأکید شده که از ۷ مهر بانکها مکلف به توقف صدور چک رمزدار و صدور چک تضمینشده هستند. گزارش تسنیم در آستانه اجرای طرح - خبرگزاری مهر / بانک مسکن
درباره اجرای طرح جایگزینی چک رمزدار با چک تضمینشده و ارتباط آن با نسخه جدید سامانه چکاوک. گزارش مهر درباره جایگزینی چکها